合併後出售非房屋基地部分不適用自用住宅用地稅率
 115/11/13
 稅務局
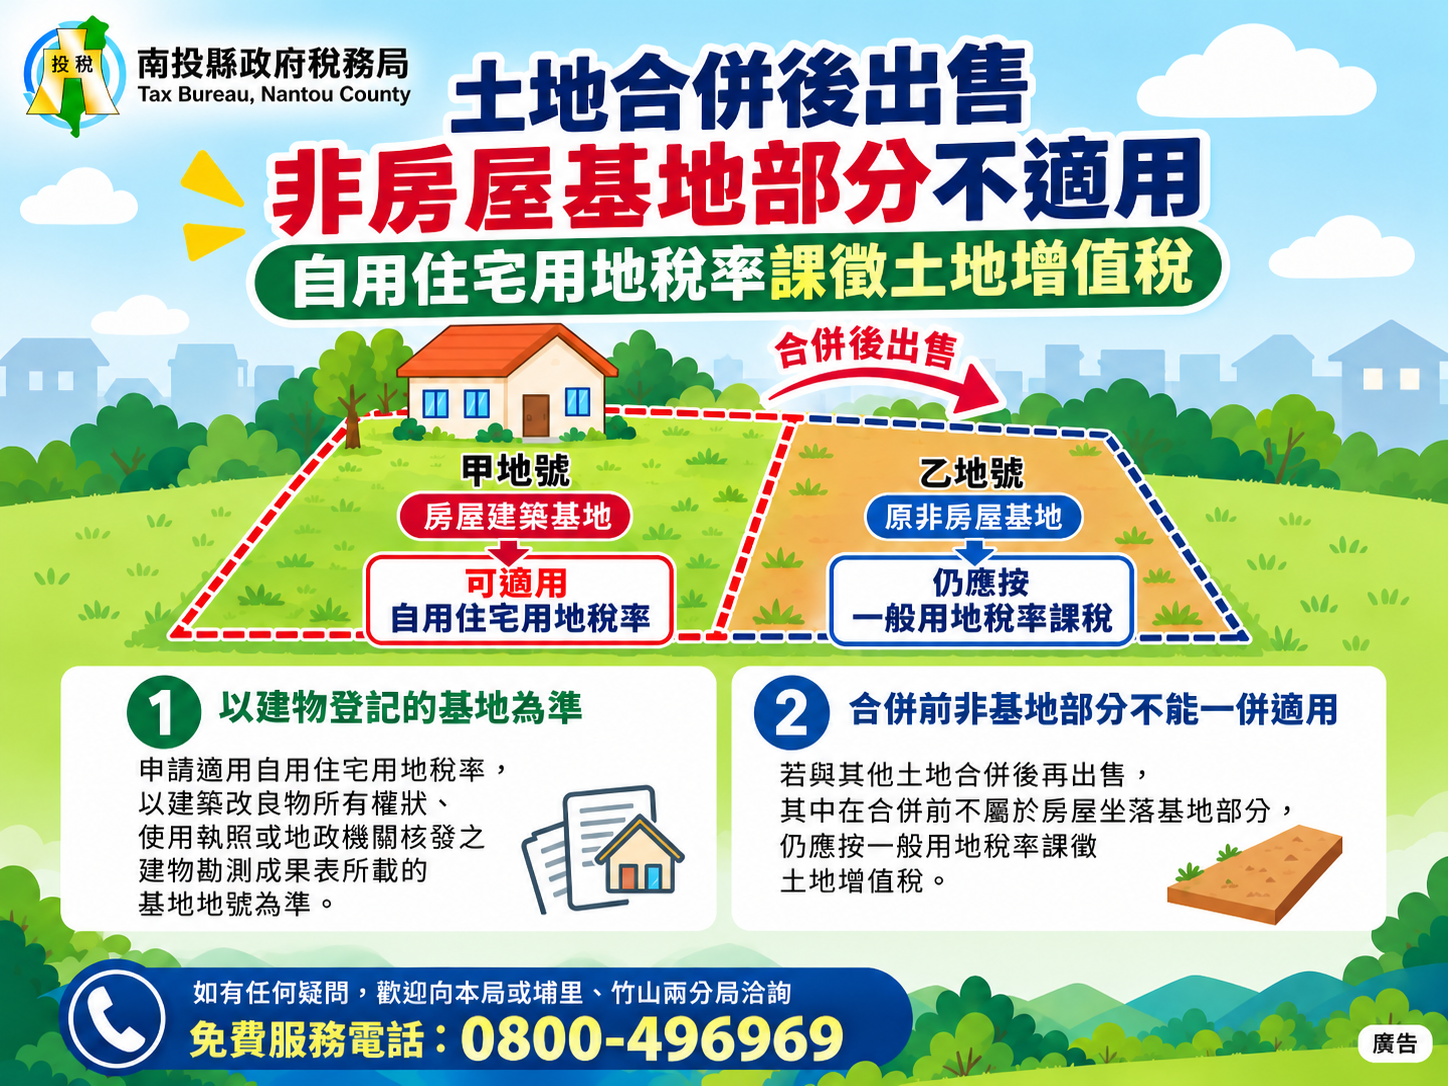
南投縣政府稅務局表示,數筆土地合併後,其中部分土地在合併前不屬於房屋坐落基地,於出售時將無法一併適用自用住宅用地稅率課徵土地增值稅。
該局進一步說明,土地所有權人出售土地,申請適用自用住宅用地稅率核課土地增值稅,原則上係以建築改良物所有權狀、使用執照或地政機關所核發之建物勘測成果表所載之基地地號為準,惟該筆土地如與其他土地合併後再出售,其中在合併前不屬於房屋坐落基地部分,仍應按一般用地稅率課徵土地增值稅。
舉例來說,某甲原擁有甲地號土地,屬房屋建築基地,後又購置鄰地乙地號並合併至甲地號土地,但乙地號土地於合併前非建物權狀 、使用執照或建物勘測成果表所載的房屋坐落基地號,如亦非供主建物出入通道使用的土地,雖出售前已合併成為甲地號土地,該部分土地仍不能一併適用自用住宅用地稅率課徵土地增值稅。
民眾對土地增值稅有任何疑問,歡迎向稅務局或該局埔里、竹山兩分局洽詢,稅務局免費服務電話:0800-496969。(以上廣告由南投縣政府稅務局提供)
撰稿人:林維萱
單位名稱:南投縣政府稅務局土地稅科
職稱:科長
姓名:洪雅琪
連絡電話:(049)2222121分機180